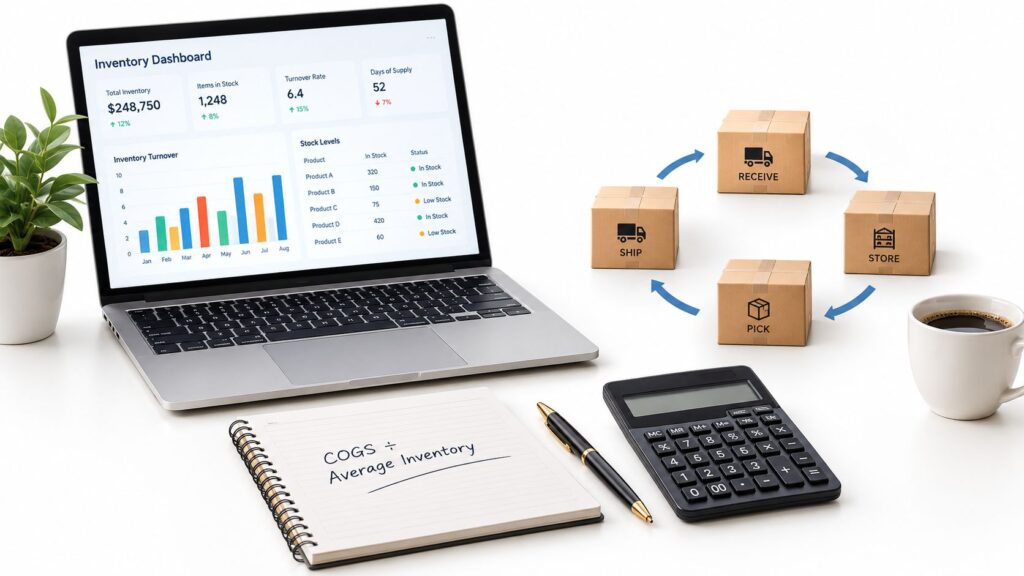
Обръщаемост на запасите = Себестойност на продадените стоки ÷ Средна наличност. Ако годишната ви себестойност на продадените стоки е 12 милиона евро, а средната ви наличност е 3 милиона евро, коефициентът е 4,0 пъти, което означава, че сте продали или използвали запаси, равни на четири пъти средната ви наличност през годината.
Може вече да разполагате с числата, но по-трудната част е да разберете дали резултатът е наистина полезен. Една компания може да показва здравословен коефициент на обръщаемост и все пак да държи мъртви запаси в един склад или да работи с твърде малко в друг.
Какво измерва коефициентът на обръщаемост на запасите
Коефициентът на обръщаемост на запасите показва колко пъти даден бизнес е продал или използвал средната си наличност през определен период. Финансовите екипи го използват, за да оценят ефективността на оборотния капитал, а оперативните екипи го използват, за да видят дали запасите се движат с разумна скорост.
Формулата е проста. Обръщаемост на запасите = Себестойност на продадените стоки ÷ Средна наличност, а средната наличност обикновено е (Наличност в началото на периода + Наличност в края на периода) ÷ 2. Използването на себестойност на продадените стоки вместо приходи поддържа двете страни на уравнението на една и съща база на разходите, тъй като запасите се отчитат по себестойност, а не по продажна цена. Обяснението на Investopedia за обръщаемостта на запасите ясно посочва тази разлика.
Справка за формулата с един поглед
| Променлива | Дефиниция | Източник в ERPERP системата свързва основните процеси на компанията — като продажби, финанси, инвентар, производство и обслужване — на едно място, така че екипите да могат да работят със споделена информация. или счетоводни записи |
|---|---|---|
| Себестойност на продадените стоки | Себестойност на продадените стоки за измервания период | Отчет за приходите и разходите, главна книга |
| Средна наличност | Типично ниво на запасите през същия период | Налични салда в началото и края на периода, записи за оценка на запасите |
| Обръщаемост на запасите | Брой пъти, когато запасите са продадени или консумирани и заменени | Изчислено от себестойността на продадените стоки и средната наличност |
Практическо правило: ако числителят и знаменателят не използват един и същ времеви прозорец и база за оценка, резултатът може да изглежда точен, но все пак да е грешен.
За собственика на малък бизнес числото отговаря на практичен въпрос. Движите ли запасите достатъчно бързо, за да избегнете загуби и пари, блокирани на рафта, но не толкова бързо, че постоянно да ви липсват? Ето защо коефициентът е важен за екипите по покупки, склад, производство и финанси едновременно.
Ако запасите ви са разпределени по канали за продажби или местоположения, коефициентът за цялата компания може да скрие какво се случва отдолу. Консолидираното число може да изглежда добре, докато една продуктова фамилия се движи бързо, а друга почти не се движи.
Изчисление стъпка по стъпка с работен пример
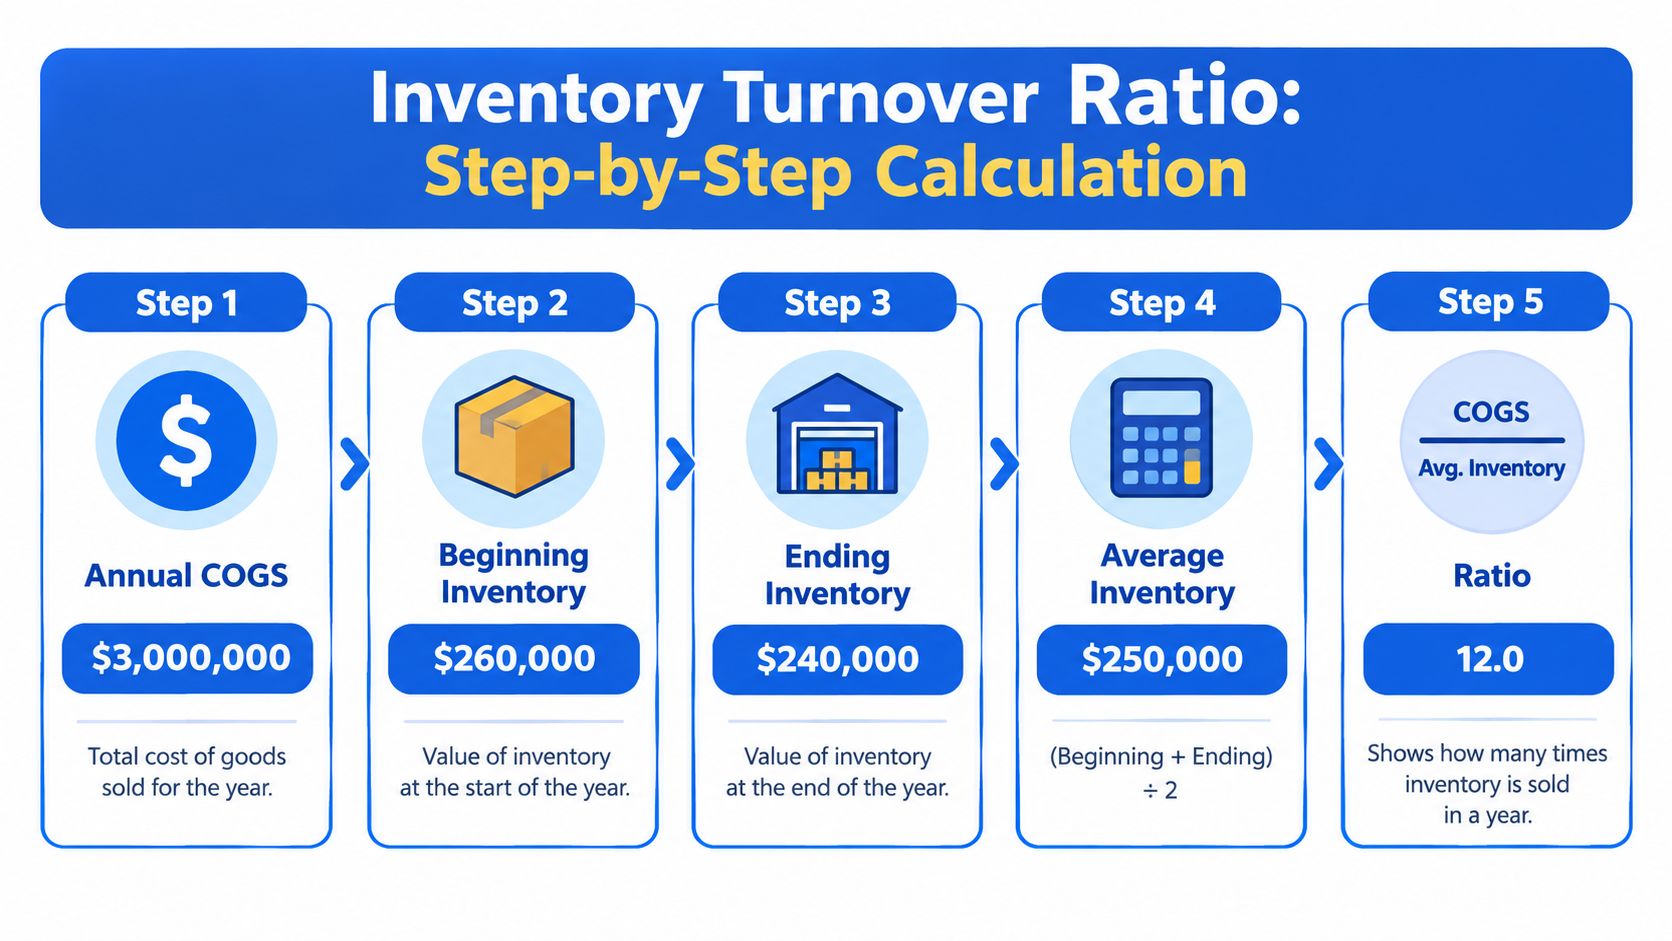
Започнете с един и същ времеви период за всеки вход. Ако измервате година, използвайте годишна себестойност на продадените стоки и годишни салда на запасите. Ръководството за обръщаемост на запасите на Corporate Finance Institute дава работен пример, който достига приблизително 9,84 пъти.
Изчислението в прости стъпки
- Вземете годишната себестойност на продадените стоки. В примера себестойността на продадените стоки е 3 милиона евро.
- Добавете наличността в началото и наличността в края на периода. Наличността в началото на периода е 260 000 евро, а наличността в края на периода е 350 000 евро.
- Разделете на 2. Това дава средна наличност от 305 000 евро.
- Разделете себестойността на продадените стоки на средната наличност. 3 000 000 евро ÷ 305 000 евро = 9,84.
- Прочетете резултата. Бизнесът е продал и заменил средната си наличност около 9,84 пъти през годината.
Аритметиката е лесна, след като видите структурата. Частта, която хората често пропускат, е, че цифрите за наличност в началото и края на периода идват от балансите, докато себестойността на продадените стоки идва от отчета за приходите и разходите, така че показателят черпи данни от двете страни на счетоводната система.
Проста интерпретация: обръщаемост от 9,84 означава, че бизнесът е преминал през средната си наличност почти десет пъти през периода.
Ако работите на тримесечие и искате годишен изглед, първо годишно преизчислете тримесечната себестойност на продадените стоки. По този начин поддържате числителя и знаменателя съгласувани с един и същ отчетен хоризонт.
За финансовите екипи SIX FinanceFlow свързва фактурирането, разходите, плащанията, бюджетите, счетоводството и финансовото отчитане в един контролиран процес, така че числата зад обръщаемостта са по-лесни за съгласуване и преглед. Това е важно, когато ръководството иска да види паричния поток, разходите, приходите и рентабилността заедно, вместо в отделни отчети.
Избор на правилния числител и знаменател
Формулата изглежда фиксирана, но входните данни са мястото, където много екипи се объркват. Себестойността на продадените стоки обикновено е правилният числител, защото съответства на базата на разходите, използвана за запасите. Приходите са изкушаващи, защото са лесни за намиране, но те включват надценка, така че не съответстват на оценката на запасите.
Защо себестойността на продадените стоки обикновено печели
Използването на приходи би смесило продажната цена с разходите. Това прави коефициента по-труден за сравнение между продукти, канали и ценови стратегии. Себестойността на продадените стоки поддържа мярката основана на това, което компанията е похарчила за използваните или продадени запаси.
Средната наличност също е по-нюансирана, отколкото изглежда. Основната средна стойност в началото и края на периода е полезна, но може да скрие резки колебания в рамките на периода, особено когато търсенето е сезонно или бизнесът расте бързо. Ръководството за обръщаемост на запасите на MYOB отбелязва, че сезонните колебания могат да изкривят коефициента и че цифрата е само обща средна стойност, а не изглед на ниво SKU.
Какво да използвате, когато бизнесът е нестабилен
- Използвайте месечни или седмични средни стойности, когато търсенето скача през годината.
- Сравнявайте по местоположение, продуктова фамилия, етап от жизнения цикъл и ABC клас, когато различните артикули се държат по различен начин.
- Избягвайте една средна стойност за цялата компания, ако бавно движещи се артикули могат да се крият в нея.
Консолидираният коефициент може да бъде полезен, но не трябва да бъде единственият обектив. Един склад може да изглежда ефективен като цяло, докато няколко SKU стоят недокоснати месеци наред.
Един практичен начин да мислите за това е да разделите финансовото отчитане от оперативния контрол. Финансите може да се интересуват от коефициента за цялата компания, докато екипите за склад и покупки се нуждаят от изглед по продуктова фамилия или обект. Точно тук ERP спира да бъде инструмент за водене на записи и започва да се превръща в инструмент за вземане на решения.
Ако процесът ви на покупки е разпръснат по имейли, електронни таблици и несвързани системи, статията за правилното управление на покупките е полезно допълнително четиво. Тя показва защо чистите данни за покупките са важни, преди да може да се доверите на който и да е KPIKPI (ключов показател за ефективност) измерва напредъка към бизнес цел. ERP система може да изчислява KPI от бизнес записи и да показва промени в ефективността във времето. за запасите.
Превръщане на коефициента в дни наличност на склад
Коефициентът на обръщаемост става по-лесен за използване, след като го превърнете във време. Дните наличност на склад показват колко дълго стоката стои, преди да се премести, а формулата е 365 ÷ обръщаемост на запасите. Ръководството за обръщаемост на запасите на Xero използва същата конвенция и показва, че 9,84 годишна обръщаемост предполага около 37,1 дни наличност.
Прост пример за склад прави математиката по-ясна. Ако средната наличност се увеличи до 12,5 милиона евро, докато себестойността на продадените стоки остава 50 милиона евро, обръщаемостта пада до 4,0 пъти, а дните наличност се увеличават до 91,25. Бизнесът преминава през същия поток от продажби, но повече пари са блокирани в запаси.
Времето е по-лесно за действие от коефициента. Отделът за доставки може да види колко дълго стоят покупките на рафта, производството може да види колко материал е блокиран, а екипите за съхранение могат да видят къде се използва пространство. Ако времето за задържане се увеличи, оборотният капитал остава блокиран по-дълго, дори ако приходите не се променят.
По-високата обръщаемост може да означава, че запасите се попълват ефективно и излагането на риск е по-ниско. Прекомерно високият брой може също да означава недостиг на запаси, липси или пропуснати продажби. Ето защо дните наличност на склад принадлежат на оперативните срещи, а не само на финансовите отчети.
Бърза проверка помага да се разграничи нормална промяна от проблем. По-малко дни обикновено означава, че запасите се движат по-бързо. Повече дни обикновено означава, че запасите остават на склад по-дълго. Внезапен скок често сочи към прекомерни покупки, по-слабо търсене или проблем в процеса.
Ако коефициентът се промени, докато продажбите и производствените разходи остават стабилни, запасите обикновено са движещата сила. Това ви дава практична отправна точка за преглед в рамките на ERP, по склад, продуктова фамилия или SKU.
Референтни диапазони и как да ги използвате
Няма един-единствен „добър“ коефициент на обръщаемост на запасите. Полезното сравнение е спрямо подобни бизнеси, същия счетоводен период и подобен продуктов микс. Ръководството за обръщаемост на запасите на Allianz Trade цитира широки диапазони от 8 до 12 обръщания за търговия на дребно, 4 до 8 за производство и 2 до 5 за автомобилния бизнес, а също така описва 5 до 10 като често използван здравословен общ диапазон.
Търговец на дребно с бързооборотни стоки може да поддържа по-висока обръщаемост от производител с дълги производствени цикли. Сезонният бизнес също може да бъде под общ бенчмарк, без да е лошо управляван.
Високият коефициент не е автоматично победа. Той може да показва, че запасите се движат добре, или може да сочи към недостиг на запаси и пропуснати продажби. Бенчмаркът трябва да започне прегледа, а не да го приключи. Ако числото е извън очаквания диапазон, проверете времето за доставка, продуктовия микс, моделите на търсене и правилата за попълване, преди да решите, че процесът е нарушен.
Сравнението работи най-добре, когато условията съвпадат.
- Поддържайте същия счетоводен период.
- Сравнявайте подобни бизнеси, а не несвързани индустрии.
- Проверете сезонността, преди да правите заключения.
- Прегледайте стойността на продукта и времето за доставка, а не само заглавния коефициент.
За екипите за търговия на дребно, които искат да подобрят решенията за попълване, оптимизирането на запасите на дребно със SAP показва как обръщаемостта може да се впише в по-широк план, където наличността, поръчките и потокът на запасите се преглеждат заедно.
Изчисляване и отчитане на коефициента в ERP
Коефициентът на обръщаемост за цялата компания може да се промени по много обикновена причина. Един склад може да е закупил прекомерно, една продуктова фамилия може да е променила цената си, или един набор от трансфери и корекции може да е променил стойността на запасите. ERP трябва да покаже това разделение в рамките на минути, а не да оставя екипа да гадае от едно единствено заглавно число.
Започнете с изходните данни. Изтеглете себестойността на продадените стоки от главната книга и стойността на запасите от складовите записи, след което потвърдете, че и двете използват един и същ период и база за оценка. Ако не съвпадат, коефициентът все още може да изглежда подреден, докато основната картина на запасите е грешна.
Финансите обикновено притежават публикувания коефициент, защото счетоводството държи числото за себестойност на продадените стоки. Операциите се нуждаят от детайлите зад него, защото движенията в склада, продуктовите фамилии и поведението на SKU обясняват защо цифрата се е променила.
Изгледът с детайлизация трябва да сочи към местоположението и нивото на артикула, които са причинили промяната. Това означава разбиване на коефициента по склад, продуктова фамилия, юридическо лице и статус на запасите, така че KPI да подкрепя действия, вместо да стои като декорация на таблото. Екипите, използващи разбиране на основите на ERP интеграцията, могат да видят защо това работи само когато финансовите данни, данните за покупки и запаси се свързват чисто.
За практичен изглед на склада, проследяването на процесите в склада и инвентара помага да се свържат постъпленията, движението на запасите и оценката обратно към същите артикули и местоположения.
Полезното табло поддържа слоевете отделни:
- Обръщаемост за цялата компания за преглед от ръководството.
- Обръщаемост на ниво склад за операции.
- Обръщаемост по SKU или продуктова фамилия за решения за покупки.
- Изгледи на статуса на запасите за бавно движещи се или блокирани запаси.
Отчетите с детайлизация също трябва да съгласуват постъпленията, трансферите, отписванията и корекциите на запасите спрямо публикувания коефициент. Това дава на мениджърите число, на което могат да се доверят, и път към точните транзакции зад него.
Сдвояване на коефициента с изчерпване на запасите, ниво на обслужване и възраст
Един склад може да показва здравословен коефициент на обръщаемост и все пак да разочарова клиентите. Една продуктова фамилия може да се движи добре, докато друга стои твърде дълго и блокира пари. Коефициентът дава темпото. Придружаващите показатели показват дали това темпо помага на бизнеса или крие проблем.
Показателите, които добавят контекст
Дни наличност на склад, възраст на запасите, честота на изчерпване на запасите и ниво на обслужване превръщат един коефициент в оперативен изглед. Ако обръщаемостта се подобри, докато изчерпването на запасите нараства, проблемът вероятно не е счетоводен. Вероятно е попълване, асортимент или складов процес, който е извън баланс. За изглед от страна на склада, който свързва тези сигнали с ежедневната работа, вижте обяснение на системите за управление на склада (WMS).
Дистрибутор може да изглежда ефективен на хартия с обръщаемост от 6,0, но все пак да държи 14% от SKU на възраст над 180 дни. В този случай смесеният коефициент скрива къде е проблемът. Отчитането на възрастта на запасите показва, че старите запаси са концентрирани в една продуктова фамилия, така че решението става целенасочено, вместо широкообхватно.
Обръщаемостта показва скорост. Другите KPI показват качество.
Тази разлика е важна, защото бързо движещ се склад не винаги е добре управляван. Ако екипът ускорява поръчките, пропуска търсенето или изпраща запаси в неподходящо време, самият коефициент няма да ви каже защо маржът или клиентското изживяване се влошават.
Практически отговори, които произтичат от пълната оценка
- Увеличете обезопасителните запаси или точките за пренареждане, когато изчерпването на запасите нараства.
- Забавете покупките, когато възрастта нараства, а търсенето остава стабилно.
- Преработете производствените планове, когато незавършеното производство продължава да се натрупва.
- Изчистете остарелите запаси, когато старите артикули спрат да се движат.
- Затегнете правилата за попълване, когато нивата на обслужване паднат под целта.
ERP прави тези действия по-лесни за насочване, защото коефициентът може да бъде детайлизиран по склад, продуктова фамилия и SKU, вместо да остава блокиран в обобщен отчет. Ето защо е важна система, която свързва запасите, покупките и времето на проекта. Ако управлявате проекти, както и запаси, SIX ProjectFlow може да помогне за свързване на бюджети, задачи, екипи, работно време, документи и етапи на едно място.
Често срещани грешки при изчислението и как да ги избегнете
Най-лесният начин да получите подвеждащ коефициент на обръщаемост е да смесите входни данни, които не принадлежат заедно. Годишна себестойност на продадените стоки, съчетана с тримесечна средна наличност, например, ще изкриви резултата, защото числителят и знаменателят вече не описват един и същ прозорец.
Често срещани червени флагове
- Несъответствие в обхвата: годишна себестойност на продадените стоки с тримесечна средна наличност.
- Несъответствие във валутата: едно предприятие отчита в една валута, а друго в различна валута.
- Несъответствие в оценката: финансовите стойности не съвпадат с оперативните преброявания на запасите.
- Сезонно изкривяване: запасите в края на годината са необичайно високи или ниски.
- Капанът на двуточковата средна стойност: прекият път за началото и края скрива междинни колебания.
- Остарели запаси, включени в знаменателя: стари запаси намаляват коефициента и маскират основния проблем.
Решението обикновено е просто. Изравнете времевия период, използвайте една и съща база за оценка и ако търсенето е нестабилно, преминете към подвижна месечна или седмична средна стойност вместо само началните и крайните салда.
Бърза справка за изчисленията на обръщаемостта на запасите
Мениджър проверява коефициента след бавен месец и вижда, че числото пада. Въпросът обикновено не е самата формула. Въпросът е дали числителят и знаменателят описват един и същ бизнес период и една и съща база на запасите.
Формула: Обръщаемост на запасите = Себестойност на продадените стоки ÷ Средна наличност.
Средна наличност: (Наличност в началото на периода + Наличност в края на периода) ÷ 2.
Времеви изглед: Дни наличност на склад = 365 ÷ Обръщаемост на запасите.
Добри входни данни: същия период, същата валута, същата база за оценка.
Полезни ERP изгледи: склад, SKU, продуктова фамилия, юридическо лице и статус на запасите.
Придружаващи KPI: дни наличност на склад, възраст на запасите, честота на изчерпване на запасите и ниво на обслужване.
Внимавайте за: сезонност, остарели запаси и несъответствия в обхвата.
SIX ERP обединява продажби, покупки, запаси, производство, проекти, услуги, финанси и човешки ресурси в споделени работни потоци. Това позволява обръщаемостта да бъде преглеждана по склад, продуктова фамилия и статус на запасите, така че същият коефициент може да поддържа различни екипи на необходимата им дълбочина. Ако искате обръщаемостта на запасите да работи като оперативен KPI в реално време, проучете свързаното отчитане, описано по-горе, и го използвайте за вземане на по-ясни решения.