Накратко – Основни изводи
Бърз преглед за заети лица, вземащи решения.
SAF-T става задължителен в България.
Въвеждането започна през 2026 г. с избрани големи предприятия и продължава до 2030 г., когато ще бъдат обхванати останалите компании в обхвата, включително регистрираните по ДДС микропредприятия.
SAF-T изисква подробни, надеждни бизнес данни.
Отчитането надхвърля декларациите по ДДС и включва счетоводни записи, фактури, плащания, дълготрайни активи и определена информация за инвентара.
Счетоводният софтуер може да не съдържа всичко необходимо.
Производствените, складовите, снабдителските и търговските системи често съдържат информация, която трябва да бъде проверена спрямо финансовите записи.
Интегрирана ERP система може да опрости подготовката.
Свързаните процеси намаляват дублирането на данни, подобряват проследяемостта и улесняват съгласуването на финансова и оперативна информация.
Подготовката трябва да започне преди първия ви краен срок.
Ранният преглед на основните данни, софтуерните интеграции, отговорностите за отчитане и качеството на данните може да предотврати скъпи корекции в последния момент.
Какво е SAF-T и какво се променя за бизнеса?
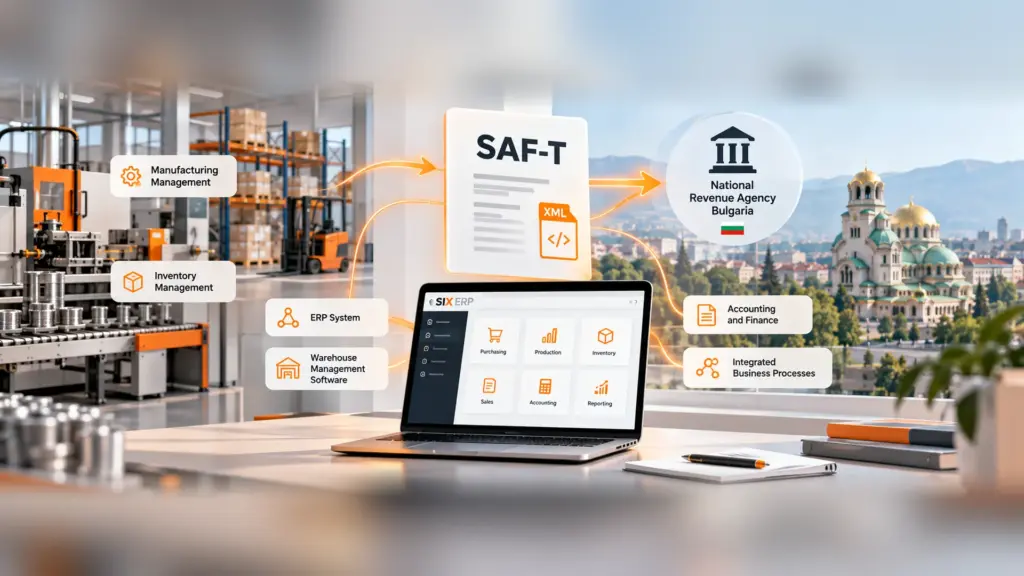
SAF-T (Standard Audit File for Tax) е стандартизиран електронен одитен файл, чрез който предприятията предоставят подробна счетоводна и данъчна информация на Националната агенция за приходите (НАП).
Поетапното въвеждане на SAF-T в България започна на 1 януари 2026 г. и ще продължи до 2030 г.
Стандартът обхваща записи от главната книга, фактури за покупки и продажби, плащания, дълготрайни активи и инвентар. За разлика от традиционните данъчни декларации, SAF-T позволява по-детайлно отчитане и автоматизирана кръстосана проверка на данните.
Това повдига важен въпрос за бизнеса: достатъчно ли е счетоводният софтуер да генерира необходимия файл, ако оперативната информация се създава и управлява в няколко други системи?
Кои бизнеси трябва да подават SAF-T и кога?
Въвеждането на SAF-T в България е разделено на пет етапа:
Година | Обхванати предприятия |
2026 | Големи предприятия с нетни приходи от продажби над 300 млн. лв. или нетни данъчни и осигурителни вноски над 3,5 млн. лв. за 2023 г. |
2027 | Големи, средни и малки предприятия, отговарящи на същите финансови прагове за 2024 г. |
2028 | Големи, средни и малки предприятия с нетни приходи над 15 млн. лв. или нетни данъчни и осигурителни вноски над 1,5 млн. лв. за 2025 г. |
2029 | Други големи, средни и малки предприятия, попадащи в обхвата на правилата. |
2030 | Останалите предприятия, подлежащи на изискванията, включително микропредприятия, регистрирани по ДДС. |
Приложимата начална дата зависи от категорията на предприятието и съответните законови критерии. Изискванията предвиждат месечен файл, годишен файл за дълготрайни активи и данни за инвентара и движението на стоки при поискване от НАП.
SAF-T започва там, където се случва бизнесът
Производствената поръчка не започва със счетоводна операция. Тя започва с планиране на производството, проверка на наличността на склад, осигуряване на материали и организиране на производствените операции.
Следват потребление на материали, отчитане на произведената продукция, изчисляване на разходите, приемане на готова продукция на склад и в крайна сметка продажба. Всеки етап генерира информация, свързана с бизнес отчитането.
Счетоводният софтуер улавя финансовото измерение на тези дейности. Управлението на производствени поръчки, спецификации на материали, изисквания за материали, складови движения и логистични процеси обаче обикновено изисква много по-широк набор от възможности.
SAF-T не изисква всяка производствена операция да бъде отчитана индивидуално. Въпреки това, част от данните, необходими за стандартизирания файл, произхождат именно от тези процеси.
Ето защо подготовката за SAF-T не започва с експортиране на XML файл. Тя започва с това как бизнесът управлява ежедневните си операции.
Когато счетоводството, складирането и производството работят отделно
Много бизнеси използват отделни софтуерни решения за счетоводство, управление на склад, производство и продажби. Тази подредба може да работи ефективно, но консолидирането на подробна информация може да представлява предизвикателство.
Съвпадат ли основните записи на артикулите? Могат ли да се проследяват движенията на материали? Как са свързани производствените транзакции със складовите документи? Съгласуват ли се отчетените количества и стойности?
Тези въпроси са особено важни за производители с широка продуктова гама, сложни производствени процеси и множество складове.
Когато информацията е разпръсната в несвързани системи, подготовката за SAF-T може да изисква допълнителна ръчна обработка, съгласуване и валидиране.
Предизвикателството не е просто да разполагате с информацията, а да гарантирате, че тя е точна, последователна и свързана през целия бизнес процес.
Как ERP системите могат да улеснят подготовката за SAF-T?
Интегрираната ERPERP системата свързва основните процеси на компанията — като продажби, финанси, инвентар, производство и обслужване — на едно място, така че екипите да могат да работят със споделена информация. система обединява ключови бизнес процеси в споделена информационна среда. Производството, покупките, инвентарът, продажбите и финансовите операции могат да разчитат на последователни основни данни и свързани документи.
- Цялостна проследяемост – от закупуване на суровини и производство до продажба на готови продукти.
- Последователна информация – съгласувани данни за артикули, бизнес партньори, количества и стойности.
- АвтоматизацияАвтоматизацията използва софтуер или оборудване за изпълнение на задачи съгласно дефинирани правила. Една ERP система може да автоматизира рутинни бизнес стъпки и да подчертава изключения за преглед. на процесите – по-малко ръчно въвеждане на данни и по-малко трансфери между приложения.
- Контрол на инвентара – по-добра видимост на движенията на склад и материалните салда.
- По-ефективно отчитане – по-лесно извличане и валидиране на необходимата информация.
ERP системата не е законово изискване за SAF-T и сама по себе си не гарантира съответствие. Въпреки това, когато оперативните и счетоводните данни са правилно интегрирани, подготовката на файлове за отчитане може да стане значително по-лесна.
Готовността за SAF-T означава повече от готовност за отчитане
Въвеждането на SAF-T е възможност за бизнеса да оцени не само своя счетоводен софтуер, но и начина, по който са организирани бизнес процесите му.
За производствените и търговските компании това означава да обърнат внимание на управлението на материалите, инвентара, производствените операции, покупките и продажбите.
Тази връзка между процесите е централна за концепцията зад SIX ERP – интегрирана системаИнтегрираната система свързва бизнес функции или приложения, така че те да могат да споделят информация. Една ERP система използва този подход за свързване на операциите и намаляване на повтарящото се въвеждане на данни. за управление на бизнеса, която обединява оперативната информация в една среда.
SAF-T може да въведе нови изисквания за отчитане, но надеждните данни започват много преди счетоводството – там, където се управляват ежедневните операции на компанията.
Нека разгледаме SAF-T по-подробно
1. Какво е SAF-T?
SAF-T означава Standard Audit File for Tax.Това е международен стандарт, първоначално разработен от Организацията за икономическо сътрудничество и развитие (ОИСР), за да помогне на бизнеса да предоставя структурирана счетоводна информация на данъчните власти.В България SAF-T е известен като Стандартен одитен файл за данъчни цели и се подава по електронен път до Националната агенция за приходите (НАП).Основната идея е проста.Вместо да изискват от компаниите да подготвят различни отчети по време на данъчен одит, данъчните власти могат да получават информация в стандартизиран електронен формат.Например, един бизнес записва стотици фактури за продажби, фактури от доставчици, плащания и счетоводни записи всеки месец.Традиционно голяма част от тази информация остава в счетоводния софтуер. Данъчните власти получават конкретни декларации и отчети, докато по-подробна информация може да бъде поискана по време на проверка.SAF-T въвежда обща структура за обмен на подробни бизнес и счетоводни записи.Това позволява на НАП да извършва по-систематични проверки, да сравнява свързани транзакции и да идентифицира несъответствия.По какво се различава SAF-T от традиционното данъчно отчитане?
Традиционните данъчни декларации обикновено обобщават финансовите дейности.Декларацията по ДДС, например, предоставя информация за облагаеми транзакции и размера на дължимия или възстановим ДДС.SAF-T предоставя много по-подробен изглед на основните записи.В зависимост от секцията за отчитане, това може да включва индивидуални счетоводни записи, фактури, информация за плащания, записи на клиенти и доставчици и други релевантни данни.Разликата е важна.Традиционните отчети често показват крайните числа. SAF-T помага на данъчните власти да изследват записите зад тези числа.Ето защо предприятията трябва да се съсредоточат не само върху създаването на файла, но и върху качеството на информацията, използвана за неговото създаване.Официална справка: Национална агенция за приходите — SAF-T в България.2. SAF-T България: Кога става задължителен?
Въвеждането на SAF-T в България следва поетапен график от 2026 г. до 2030 г.Не всяка компания трябва да започне да отчита по едно и също време.Приложимата дата зависи от размера на компанията, финансовите показатели и условията, установени в българското законодателство.Срокове за въвеждане на SAF-T в България
| Година | Обхванати компании |
|---|---|
| 2026 | Големи предприятия с нетни приходи от продажби над 300 млн. лв. или съответни данъчни и осигурителни вноски над 3,5 млн. лв., въз основа на данни от 2023 г. |
| 2027 | Големи, средни и малки предприятия, отговарящи на праговете от 300 млн. лв. приходи или 3,5 млн. лв. данъци и вноски, въз основа на данни от 2024 г. |
| 2028 | Големи, средни и малки предприятия, надхвърлящи 15 млн. лв. нетни приходи или 1,5 млн. лв. съответни данъчни и осигурителни вноски, въз основа на данни от 2025 г. |
| 2029 | Други големи, средни и малки предприятия в законовия обхват. |
| 2030 | Останалите предприятия в обхвата, включително микропредприятия, регистрирани по ДДС. |
Какво се случи през 2026 г.?
Първият етап на задължително отчитане по SAF-T започна на 1 януари 2026 г.Според НАП, около 460 компании се очакваше да влязат в първоначалната група за отчитане.Това бяха предимно големи предприятия, отговарящи на приложимите финансови изисквания.Важният момент за другите бизнеси е, че въвеждането вече е започнало.Компаниите, планирани за 2027, 2028, 2029 или 2030 г., не трябва да приемат, че подготовката може да бъде оставена за последните няколко месеца.Прегледът на начина, по който информацията се съхранява, свързва и валидира, отнема време, особено когато са включени множество софтуерни приложения.Всяко малко предприятие ли трябва да подава SAF-T?
Не веднага и не задължително.Много малки предприятия влизат в графика за отчитане в по-късни фази.Микропредприятията, регистрирани по ДДС, обикновено са включени във финалния етап от 2030 г., докато някои бизнеси са изключени съгласно законодателството.Това означава, че само размерът на компанията не е достатъчен за определяне на задължението.Малка компания с необичайно високи приходи може да влезе по-рано от друг бизнес със същия размер.Правилният подход е да проверите законовата категория на вашата компания, финансовите показатели, регистрацията по ДДС и приложимите изключения.3. Каква информация трябва да отчитат предприятията чрез SAF-T?
SAF-T е по-подробен от обикновено счетоводно обобщение.Той съдържа структурирана информация, която помага на данъчните власти да разберат записаните финансови дейности на компанията.Българската структура на SAF-T включва няколко важни категории данни.Главна книга и счетоводна информация
Това включва информацията, необходима за разбиране на начина, по който се записват финансовите транзакции.Примерите включват:- Сметкопланът на компанията.
- Счетоводни записи и дати на транзакции.
- Идентификатори на сметки и съответни финансови суми.
- Дебитни и кредитни движения.
- Препратки към свързани транзакции.
Фактури за продажби и покупки
Фактурите представляват важна част от отчитането по SAF-T.Съответната информация може да включва номер на фактура, дата, клиент или доставчик, облагаеми суми, информация за ДДС и подробности за свързани документи.За бизнеси с много транзакции, последователните основни данни за клиенти и доставчици стават особено важни.Ако един и същ доставчик съществува под няколко различни записа, отчитането и съгласуването могат да станат ненужно сложни.Плащания
SAF-T обхваща и съответната информация за плащания.Това може да включва входящи и изходящи плащания и тяхната връзка с бизнес транзакциите.Компаниите трябва да могат да свързват плащанията със съответните фактури или счетоводни записи.Проблеми могат да възникнат, когато референциите за плащане са непълни, транзакциите са разпределени неправилно или записите се поддържат в несвързани системи.Дълготрайни активи
Дълготрайните активи включват елементи като машини, оборудване, превозни средства и други дългосрочни бизнес активи.SAF-T включва съответна информация за активите и техните движения, включително данни за амортизация, когато е необходимо.Следователно, предприятията се нуждаят от надеждни записи за дълготрайни активи, които съответстват на техните счетоводни записи.Инвентар и движения на склад
Информацията за инвентара е особено важна за производители, търговци на едро, дистрибутори и търговци на дребно.В зависимост от задължението за отчитане и конкретното искане на НАП, предприятията може да се наложи да предоставят информация относно количествата и движенията на склад.За компании, управляващи хиляди артикули или няколко склада, това може да изисква внимателно съгласуване.Отчетените финансови стойности трябва да бъдат подкрепени от надеждна оперативна информация.Ключовият принцип е последователността. Информацията, която се появява в счетоводните записи, фактурите, покупките и инвентара, трябва да описва една и съща основна бизнес дейност.4. Честота на отчитане по SAF-T и срокове за подаване
Предприятията, подлежащи на SAF-T, трябва да разбират не само каква информация се изисква, но и кога трябва да бъде подадена.Българското законодателство прави разлика между различни задължения за отчитане.Месечно отчитане по SAF-T
Редовният SAF-T файл се подава ежемесечно.Съгласно правилата, приложими през октомври 2026 г., крайният срок е краят на месеца, следващ отчетния месец, при спазване на общите правила за неработни дни.Например, отчетът, обхващащ октомври 2026 г., е дължим до 30 ноември 2026 г.Това създава текуща отговорност за отчитане.Предприятията трябва да гарантират, че съответните счетоводни записи са пълни, проверени и готови за извличане всеки месец.Годишно отчитане на дълготрайни активи
Съответната информация за дълготрайни активи се отчита ежегодно, в съответствие с приложимия срок за годишната корпоративна данъчна декларация.Това отчитане обхваща съответната информация за активите и транзакциите, изисквани от българската спецификация на SAF-T.Информация за инвентара при поискване
НАП може да изиска конкретна информация за инвентара и движенията на склад съгласно законовия рамков документ за SAF-T.Това е важна разлика от нормалния месечен процес на отчитане.Предприятията трябва да поддържат информация, която може да бъде извлечена и проверена при необходимост, дори ако тази информация не е включена във всеки рутинен месечен файл.Как се подава SAF-T?
SAF-T се подава по електронен път чрез специализираната онлайн услуга на НАП.Достъпът се осигурява чрез портала за електронни услуги на НАП, с необходимата оторизация и квалифициран електронен подпис.Компаниите трябва също така да установят кой е отговорен за подаването на файлове, проверката на техния статус на приемане и коригирането на грешки.Генерираният XML файл не е краят на процеса.Процесът на отчитане е завършен само когато компанията е подала необходимата информация правилно и е обработила всички проблеми с валидирането или приемането.5. Защо SAF-T е повече от актуализация на счетоводен софтуер
Може да е изкушаващо да се разглежда SAF-T като още една функция, която счетоводният софтуер трябва да поддържа.В някои организации това може да покрие голяма част от техническите изисквания за отчитане.Въпреки това, много бизнеси създават важна информация извън своите счетоводни системи.Разгледайте една производствена компания.Компанията купува суровини, съхранява ги в складове, консумира ги по време на производство, произвежда готови продукти и доставя тези продукти на клиенти.Тези дейности включват няколко различни типа записи.Покупките създават поръчки от доставчици и приемо-предавателни протоколи.Служителите в склада записват движенията на склад.Мениджърите на производството създават производствени поръчки и управляват потреблението на материали.Служителите по продажбите обработват клиентски поръчки и доставки.Финансите записват фактури, плащания и счетоводни стойности.Някои информации се прехвърлят автоматично между системите. Други информации могат да бъдат въвеждани ръчно.Когато тези системи са несвързани, могат да възникнат несъответствия.Например, складът може да запише движение на материал, което все още не е отразено правилно в счетоводството.Или производството може да консумира материали, използвайки една мерна единица, докато покупките използват друга.Счетоводната система може да съдържа крайната финансова транзакция, без да има пряк достъп до всеки оперативен детайл, който я обяснява.Защо това е важно за SAF-T?
SAF-T не изисква от компаниите да подават всяка производствена стъпка или всяко вътрешно оперативно събитие.Въпреки това, някои подлежащи на отчитане счетоводни и инвентарни информации идват от тези процеси.Ако основните записи са непълни или непоследователни, компанията може да се затрудни да подготви точна информация за отчитане.Предизвикателството не е само генерирането на SAF-T. То е да се гарантира, че данните зад файла могат да бъдат надеждни.Тук интеграцията на бизнес процесите става особено ценна.За по-широко обяснение как оперативните записи работят заедно, вижте Данни от ERP система: типове, качество и употреба.6. SAF-T и софтуер за управление на склад
Управлението на склада играе важна роля в бизнеси, които купуват, съхраняват, произвеждат или продават физически продукти.Системата за управление на склад проследява материали и продукти, докато те влизат, преминават през и напускат склада.Типичните записи включват приемо-предавателни протоколи, трансфери на склад, корекции на инвентара, операции по комплектуване, връщания и доставки.Тези записи помагат да се обясни защо количествата на склад се променят.Проблемът с несвързаните записи на инвентара
Представете си компания, която оперира три склада.Счетоводният софтуер поддържа финансово салдо на инвентара.Всеки склад използва отделна електронна таблица за проследяване на количествата.Отделът за покупки поддържа друг списък с входящи материали.Отделът за продажби проверява наличността в друго приложение.Тази подредба може да работи за ограничен период, но несъответствията стават все по-трудни за управление.Продукт може да е наличен в една електронна таблица, но вече резервиран за клиентска поръчка.Трансфер на склад може да бъде записан в един склад, но не и на приемащото място.Корекция на инвентара може да промени физическото салдо, без да актуализира правилно финансовите записи.Съгласно SAF-T, такива разлики могат да създадат допълнителна работа, когато трябва да се подготви и съгласува съответната информация за инвентара.Как помага интегрираното управление на склад
Интегрираната система за управление на склад може да свърже физическите движения с процесите на покупки, продажби, производство и финанси.Например, когато материали пристигат от доставчик, приемо-предавателният протокол може да бъде свързан с поръчката за покупка.Когато материали се консумират по време на производство, движението на склад може да бъде свързано с производствената поръчка.Когато готови продукти се доставят, изходящото движение може да бъде свързано с клиентската поръчка.Тези връзки правят информацията по-лесна за проверка.Те също така подобряват ежедневната оперативна видимост.Доброто управление на инвентара не е само да знаете колко наличност имате. То е да разбирате защо съществува това количество и как се е променило.Научете повече за SIX StockFlow — Управление на склад и инвентар.7. SAF-T и управление на производството
Производствените компании често се сблъскват с по-сложни предизвикателства, свързани с данните, отколкото бизнеси, които просто купуват и препродават готови продукти.Производството трансформира суровините в нови продукти.Това въвежда допълнителни записи, изчисления и взаимовръзки, които трябва да бъдат управлявани правилно.Производственият процес може да включва:- Спецификации на материали (BOMs).
- Изисквания и наличност на материали.
- Производствени и работни поръчки.
- Работни центрове и производствен капацитет.
- Потребление на материали.
- Брак и производствени загуби.
- Приемо-предавателни протоколи за готова продукция.
- Калкулация на производствени разходи.
- Складови трансфери.
Пример: От суровина до готов продукт
Разгледайте производител на мебели.Компанията закупува дърво, плат, дунапрен и метални компоненти.Тези материали влизат в склада и стават достъпни за производство.Когато клиент поръча диван, бизнесът създава производствена поръчка въз основа на одобрена спецификация на материали.Производствените служители консумират необходимите компоненти.След като диванът е завършен, готовият продукт влиза в инвентара и става достъпен за доставка.Всяка стъпка променя оперативната информация на компанията.Материалите са преместени, техните количества са променени и разходите са разпределени към производствения процес.Ако тези операции се записват само в електронни таблици, счетоводният отдел може да се наложи да възстановява информацията ръчно.Това става особено трудно, когато компанията произвежда много варианти на продукти или често променя спецификациите на материалите.Защо точните спецификации на материали са важни
Спецификацията на материали описва компонентите, необходими за производството на продукт.Например, спецификация на мебели може да указва количеството плат, дунапрен, дърво и фитинги, необходими за конкретен модел диван.Ако спецификацията на материали съдържа остарели количества или неправилни единици, планирането на материалите и калкулацията на производствените разходи могат да станат ненадеждни.Проблемът може след това да се разпространи в покупките, инвентара и финансовото отчитане.Интегрираната система за управление на производството помага да се поддържа последователна връзка между дефиницията на продукта, производствените изисквания, потреблението на материали и произтичащите разходи.Производствен софтуер и готовност за SAF-T
Основното предимство на интегрирания производствен софтуер не е, че SAF-T изисква всяка производствена операция.То е, че надеждните производствени записи могат да подкрепят точна информация за инвентара и финансовата информация.Компаниите, които управляват тези процеси последователно, обикновено са по-добре позиционирани да съгласуват данните, необходими за отчитане.Прочетете повече за SIX ERP за производство.8. Какво се случва, когато счетоводството, производството и складирането използват отделни системи?
Много компании използват повече от едно бизнес приложение.Например, счетоводството може да работи в една система, управлението на склада в друга, а планирането на производството в трета.Тази подредба не е автоматично проблем.Добре интегрираните специализирани системи могат да работят ефективно заедно.Рискът се появява, когато информацията се прехвърля ръчно, записите се дублират или различни приложения използват несъвместими дефиниции.Често срещани проблеми, с които се сблъскват бизнесите
Различни продуктови кодовеСуровина се появява под един код при покупките и под друг код в производството.В резултат на това бизнесът може да се затрудни да съпостави потреблението на материали с правилния запис на инвентара.Непоследователни мерни единициПокупките поръчват материал в килограми, складирането го съхранява в опаковки, а производството го консумира в грамове.Без надеждни правила за преобразуване, количествата и стойностите могат да станат непоследователни.Дублирани клиенти и доставчициЕдин и същ бизнес партньор съществува под няколко записа, което прави транзакциите по-трудни за съгласуване.Липсващи референции за транзакцииФактура не може да бъде ясно свързана с нейната поръчка за покупка или приемо-предавателен протокол.Забавени трансфери на данниОперативните транзакции се въвеждат няколко дни след като са се случили.В резултат на това счетоводната и складовата информация може да описва различни моменти във времето.Защо ръчното съгласуване става скъпо
Служителите могат да прекарват часове в сравняване на файлове, проверка на истории на транзакции и коригиране на разлики.Това усилие става част от месечната рутина за отчитане.Колкото повече системи и транзакции управлява една компания, толкова по-труден може да стане процесът.Правилно интегрираната ERP среда може да намали тези проблеми, като поддържа последователни основни данни и свързани референции за транзакции.Важната цел не е непременно да се елиминира всяко специализирано приложение.Тя е да се гарантира, че всички релевантни системи обменят надеждна информация и че компанията знае кои записи са авторитетни.9. Как ERP системата може да улесни внедряването на SAF-T?
ERP означава планиране на ресурсите на предприятиетоERP системата свързва основните процеси на компанията — като продажби, финанси, инвентар, производство и обслужване — на едно място, така че екипите да могат да работят със споделена информация. (Enterprise Resource Planning).ERP системата свързва бизнес дейности като продажби, покупки, инвентар, производство, финанси и човешки ресурси.Основната цел е да се осигури последователна среда за управление на информацията и процесите.За подготовката на SAF-T тази интеграцияИнтеграцията свързва системи, така че те да могат да обменят информация или да координират действия. ERP интеграцията помага за свързване на бизнес инструменти и намаляване на ръчния трансфер между тях. може да предложи няколко важни предимства.Последователни основни данни
Клиенти, доставчици, продукти и други важни обекти могат да се поддържат съгласно споделени правила.Това намалява ненужното дублиране и подпомага по-надеждното отчитане.Свързани транзакции
Фактура от доставчик може да бъде свързана с поръчка за покупка и приемо-предавателен протокол.Клиентска фактура може да бъде свързана с оригиналната поръчка за продажба и доставка.Съответните референции за транзакции улесняват разбирането и съгласуването на бизнес дейностите.По-добър контрол на инвентара
Количествата и движенията на склад могат да се записват в контролирани складови процеси.Това подпомага последователната оперативна и финансова информация.По-надеждна производствена информация
Производствените поръчки, материалите и свързаните с производството разходи могат да бъдат свързани с по-широките записи на компанията.Това помага за намаляване на несъответствията между производствените дейности и финансовото отчитане.По-малко ръчно въвеждане на данни
Информацията може да се движи между свързани модули, без служителите многократно да въвеждат едни и същи детайли.Това намалява административната работа и възможностите за грешки.По-лесно валидиране и отчитане
Когато съответната информация вече е структурирана и свързана, инструментите за отчитане могат да я извличат по-ефективно.След това компанията може да се съсредоточи върху проверката на пълнотата, точността и съответствието с изисквания формат на SAF-T.Автоматично ли внедряването на ERP прави компанията съвместима със SAF-T?
Не.Съответствието със SAF-T изисква повече от ERP лиценз.Бизнесът трябва да разполага с правилната функционалност за отчитане, правилно конфигурирани записи, валидни съпоставяния на данни, точни данни и процес на отчитане, който следва приложимите технически и правни изисквания.Интегрираната ERP система може да осигури силна основа, но внедряването и валидирането остават съществени.10. Технически изисквания за SAF-T: Какво трябва да поддържа вашият софтуер?
За IT мениджъри, счетоводни отдели и ERP доставчици, SAF-T въвежда важни технически отговорности.Българската структура за отчитане използва XML файлове, които трябва да следват формата, дефиниран от НАП.XML е структуриран начин за организиране на информация, така че софтуерните системи да могат да обменят данни последователно.Въпреки това, създаването на XML файл е само една част от процеса на отчитане.Съпоставяне на данни
Компаниите трябва да гарантират, че информацията от техните счетоводни и оперативни системи съответства на правилните SAF-T полета.Това включва идентифициране на съответните записи, стойности, кодове и взаимовръзки.Например, вътрешен счетоводен код може да се наложи да бъде съпоставен със съответната класификация за отчитане.Тези съпоставяния трябва да бъдат документирани и тествани.Валидиране
Преди подаване, генерираният файл трябва да бъде проверен спрямо приложимата техническа спецификация.Това помага за откриване на невалидни формати, липсващи задължителни полета и други структурни проблеми.Бизнес валидирането също е необходимо.XML файл може да бъде технически валиден, докато съдържа неточни стойности на транзакции или неправилни връзки между записи.Съгласуване
Важните цифри трябва да бъдат сравнени със счетоводните и оперативните записи на компанията.Например, съответните общи суми от файла за отчитане трябва да са в съответствие със съответните счетоводни салда.Когато се изисква информация за инвентара, съответните количества и движения също трябва да бъдат подкрепени от надеждни записи.Обработка на грешки
Процесът на отчитане трябва да идентифицира отхвърлени или непълни записи.Служителите се нуждаят от ясен метод за разследване на грешки, коригиране на основната информация и генериране на ревизирани файлове.Управление на версиите
Техническият формат за отчитане може да се промени.Следователно, ERP или SAF-T решението за отчитане трябва да поддържа актуализации на приложимата XML схема, дефиниции на полета и изисквания за отчитане.Текуща техническа актуализация: През октомври 2026 г. НАП одобри версия 1.0.3 на XML схемата и табличната структура на SAF-T, приложима за файлове, подадени от 1 ноември 2026 г.Компаниите трябва да потвърдят последната официална спецификация, преди да генерират или подават файлове.Техническа справка: НАП — SAF-T документация, XML схема и инструкции за отчитане.11. Как да подготвите бизнеса си за внедряване на SAF-T
Подготовката за SAF-T не е необходимо да започва със скъпа подмяна на софтуер.Първата стъпка е разбирането на текущите ви информационни и отчетни процеси.Структуриран проект за подготовка може да помогне за идентифициране на най-важните пропуски, преди те да станат спешни.Стъпка 1: Потвърдете крайния си срок за SAF-T
Определете кой етап на отчитане се отнася за вашия бизнес.Прегледайте законовата категория на компанията, съответните финансови прагове, регистрацията по ДДС и приложимите изключения.Потвърдете резултата с вашия счетоводител или данъчен консултант.Стъпка 2: Идентифицирайте къде се съхраняват вашите данни
Избройте системите, които поддържат важна счетоводна и оперативна информация.Те могат да включват счетоводен софтуер, ERP софтуер, складови приложения, производствени системи, платформи за продажби и електронни таблици.Идентифицирайте коя система е отговорна за всеки тип запис.Стъпка 3: Прегледайте качеството на основните данни
Проверете основните записи на клиенти, доставчици, продукти и други важни записи.Търсете дубликати, непълни полета, непоследователни кодове и остаряла информация.В производствените предприятия прегледайте също мерните единици и спецификациите на материалите.Стъпка 4: Проучете системните интеграции
Определете как информацията се движи между софтуерните приложения.Прехвърля ли се автоматично?Копират ли служителите данни ръчно?Могат ли транзакциите да бъдат проследени между системите?Идентифицирайте къде информацията може да бъде загубена, забавена или променена.Стъпка 5: Дефинирайте отговорност за данните по SAF-T
Разпределете отговорността за съответната информация.Финансовият отдел следва да ръководи изискванията за счетоводно и данъчно отчитане.Мениджърите на складове следва да проверяват складовата информация.Мениджърите на производството следва да потвърждават точността на съответните производствени записи.ИТ отделът или партньорът по внедряване на ERP следва да подпомагат техническото извличане, картографиране и валидиране.Ясните отговорности предотвратяват проблемите с отчитането да станат ничия отговорност.Стъпка 6: Тествайте процеса на отчитане
Генерирайте примерни SAF-T файлове, използвайки реална бизнес информация.Проверете XML структурата и задължителните полета.Сравнете съответните суми със счетоводните записи.Проучете липсващата информация и коригирайте основните данни.Успешният тест следва да потвърди повече от възможността за експортиране на файл.Той следва да демонстрира, че компанията може да обясни и провери информацията, която отчита.Стъпка 7: Установете рутинна процедура за периодично отчитане
След като отчитането по SAF-T стане задължително, процесът трябва да работи всеки месец.Дефинирайте кой подготвя данните, кой ги проверява, кой одобрява крайния файл и кой го подава.Документирайте как се обработват отхвърлени файлове и корекции на отчети.Това превръща SAF-T от последна техническа задача в контролиран бизнес процес.12. Трябва ли да замените счетоводния си софтуер или да внедрите интегрирана ERP система?
Не всяко предприятие трябва да заменя счетоводния си софтуер, за да отговори на изискванията на SAF-T.За компания с относително прости дейности и надеждни счетоводни записи, подходяща функционалност за отчитане може да бъде достатъчна.Ситуацията може да е различна за производител, дистрибутор или компания за услуги, оперираща в няколко отдела и системи.Разгледайте два бизнеса.Бизнес А: Малка консултантска компания
Компанията издава ограничен брой фактури, има малко доставчици и не поддържа значителни физически наличности.Повечето финансова информация вече е налична в счетоводния софтуер.В този случай подготовката за SAF-T може основно да включва актуализиране на счетоводното приложение, валидиране на записите и установяване на процеса на отчитане.Бизнес Б: Производител с няколко склада
Компанията закупува стотици материали, поддържа сложни спецификации на материалите (BOMСпецификацията на материалите (BOM) изброява материалите и компонентите, както и техните количества, необходими за производството на даден продукт.), управлява производствени поръчки и доставя готови продукти на клиенти.Закупуването, производството, складирането и счетоводството използват отделни приложения.Част от информацията се обменя автоматично, докато други детайли се поддържат в електронни таблици.За тази компания подготовката за SAF-T може да разкрие много по-широки проблеми с управлението на информацията.Бизнесът може да се възползва от интегрирането на съществуващи приложения или внедряването на по-свързана ERP среда.Правилният въпрос не е просто дали вашият счетоводен софтуер поддържа SAF-T.Въпросът е дали компанията може последователно да произвежда и проверява информацията, необходима за нейното финансово и данъчно отчитане.13. SAF-T и ERP: Подходът на SIX ERP
В SIX ERP вярваме, че надеждното бизнес отчитане започва с надеждни оперативни процеси.Счетоводната информация не съществува изолирано.Продажна фактура може да произхожда от клиентска поръчка.Доставна фактура може да е свързана със закупуване и получаване на стоки.Оценката на запасите зависи от записаните движения на стоки.Производствените разходи се влияят от материалите, производствените дейности и начина, по който тези операции се осчетоводяват.Когато тези процеси са свързани, информацията става по-лесна за проследяване, проверка и управление.SIX ERP обединява различни бизнес функции чрез интегрирани работни потоци.Те включват:SIX SalesFlow: Управление на оферти, клиентски поръчки, търговски сделки и процеси, свързани с фактурирането.SIX PurchaseFlow: Свързване на доставчици, поръчки за покупка, дейности по получаване и информация за снабдяването.SIX StockFlow: Управление на складови операции, наличности, движения на запаси и информация за продуктите.SIX ManufacturingFlow: Свързване на спецификации на материали, производствени поръчки, изисквания за материали и производствени операции.SIX FinanceFlow: Подпомагане на финансови процеси, счетоводна информация, фактури и отчитане.Целта е да се гарантира, че съответната бизнес информация остава свързана, докато работата се движи между отделите.За компании, които се подготвят за SAF-T, това осигурява основа за последователно извличане и съгласуване на данни.Въпреки това, точното решение за отчитане по SAF-T все още трябва да бъде конфигурирано и валидирано съгласно изискванията, които се прилагат за компанията.Защо интеграцията е важна отвъд SAF-T
По-добре свързаната информация подпомага и нормалните бизнес операции.Мениджърите могат да идентифицират нуждите от покупки по-рано.Служителите в склада могат да работят с по-надеждни количества.Плановиците на производството могат да разбират наличността на материали.Финансовият отдел може да изследва транзакциите във връзка с дейностите, които са ги създали.А ръководството може да взема решения, използвайки по-последователна информация.SAF-T може да е причината една компания да започне да преглежда своите системи.Но по-добрите бизнес процеси могат да донесат ползи дълго след като първоначалното изискване за отчитане е изпълнено.За организации, които преглеждат своите технологични и имплементационни опции, вижте нашето Ръководство за избор и миграция на ERP.14. Често задавани въпроси относно SAF-T България
Какво е SAF-T с прости думи?
SAF-T е стандартизиран електронен файл, използван за предоставяне на подробна счетоводна и данъчна информация на данъчните власти. Той позволява информацията да бъде преглеждана и проверявана в последователен формат.Задължителен ли е SAF-T в България?
Да, за компании, попадащи в законовия обхват. Задължителното отчитане започна на 1 януари 2026 г. и се разширява на етапи до 2030 г.Кои компании трябва да подават SAF-T през 2026 г.?
Първият етап обхваща определени големи предприятия, отговарящи на финансовите критерии, установени в българското законодателство, въз основа на информация от 2023 г.Кога малките предприятия ще трябва да подават SAF-T?
Много малки предприятия влизат в графика през 2029 г., въпреки че някои могат да се квалифицират по-рано поради своите финансови показатели. Микропредприятията, регистрирани по ДДС, обикновено влизат през 2030 г. Трябва да се вземат предвид и приложимите изключения.Колко често трябва да се подава SAF-T?
Редовното задължение за отчитане по SAF-T е месечно. Информацията за дълготрайни активи се отчита ежегодно, докато определена информация за запасите може да бъде изисквана при поискване.Замества ли SAF-T ДДС декларациите?
SAF-T е отделно задължение за отчитане. То не трябва да се третира като заместващо съществуващите ДДС или други законови декларации, освен ако законодателството изрично не предвижда друго.Изисква ли се ERP система за SAF-T?
Не. Българското законодателство изисква съответните предприятия да предоставят информацията в предписания формат. То не изисква всяка компания да закупува ERP система.Въпреки това, интегрирана ERP система може да улесни поддържането на последователна информация в счетоводните и оперативните процеси.Може ли счетоводен софтуер да генерира SAF-T без ERP система?
Да, ако счетоводното решение разполага с необходимата функционалност и достъп до всички съответни данни за отчитане.Предприятия със сложни запаси, производство или множество несвързани приложения може да се нуждаят от допълнителни интеграции или подготовка на данни.Защо управлението на запасите е важно за SAF-T?
Информацията за запасите може да бъде изисквана съгласно рамката за отчитане. Точните движения на стоки, записи на артикули, количества и стойности помагат за поддържане на надеждно отчитане и съгласуване.Изисква ли SAF-T подробно отчитане на производството?
SAF-T не изисква автоматично подаване на всяко производствено събитие. Въпреки това, производствените дейности влияят на съответните записи за запаси и счетоводни записи, които трябва да останат точни и последователни.Какво се случва, ако SAF-T файл съдържа грешки?
Файлът може да не премине техническа валидация или да съдържа информация, която изисква корекция. Компаниите трябва да следват приложимите правила на НАП за подаване, замяна и корекция.Процесът трябва да включва проверки преди подаване и ясен метод за разрешаване на грешки.Кое е най-голямото предизвикателство при внедряването на SAF-T?
За много предприятия предизвикателството не е самото създаване на XML файла. То е събирането на точна информация от различни системи, правилното картографиране на данните и гарантирането, че отчетените транзакции могат да бъдат проверени.15. Заключение: SAF-T започва с надеждни бизнес данни
SAF-T въвежда ново ниво на детайлност в данъчното отчитане в България.Компаниите трябва да обръщат по-голямо внимание на това как се записва, свързва, проверява и отчита счетоводната и съответната оперативна информация.За по-малки предприятия с ясни счетоводни процеси, подготовката може основно да включва софтуер за отчитане и валидиране на данни.За производители, дистрибутори, търговци на едро и компании, опериращи няколко склада, предизвикателството може да бъде значително по-широко.Закупуването, управлението на запасите, производството, продажбите и финансите – всички те допринасят с информация, която влияе на бизнес отчитането.Когато тези системи работят независимо, подготовката на надеждни данни може да изисква значително съгласуване.Когато процесите са интегрирани, същата информация може да подпомага ежедневните операции, финансовото отчитане, управленските решения и законовите задължения.SAF-T е изискване за отчитане. Надеждните бизнес данни са оперативно предимство.Предприятията, които се подготвят рано, имат възможност да се справят и с двете.В SIX ERP нашата цел е да помогнем на организациите да свържат своите процеси, да подобрят качеството на информацията и да изградят надеждна основа за бизнес управление и регулаторно отчитане.Разгледайте решенията на SIX ERP или свържете се с нашия екип, за да обсъдим вашите съществуващи процеси и изисквания за подготовка за SAF-T.Официални източници и допълнителна литература
- Национална агенция за приходите (НАП) — SAF-T в България — Официална структура за отчитане, XML схеми, инструкции и актуализации.
- НАП — Услуга за електронно подаване на SAF-T — Информация за електронно подаване и достъп.
- НАП — Информация за внедряване на SAF-T — Въвеждане на задължително отчитане.
- PwC България — SAF-T — Преглед на графика за въвеждане и изискванията за отчитане.
- Данъчно-осигурителен процесуален кодекс (ДОПК), членове 71з–71к.
- Закон за счетоводството, включително правила за класификация на предприятията.