Наричането на всеки отдел център на печалба звучи търговски дисциплинирано. То не е заместител на това да се даде на мениджърите контрол върху резултатите, които се очаква да постигнат. Полезният въпрос за разходен център срещу център на печалба е дали мениджърът има правомощията, информацията и оперативната свобода да влияе върху отчетения резултат.
По-стабилният подход започва с правата за вземане на решения, след което изгражда счетоводството и отчитането около тях. Това означава отделяне на контролируемите разходи от споделените разпределения, проследяване на вътрешните такси и проверка дали по-добре изглеждащият резултат на отдела представлява реално подобрение за компанията.
Дефиниране на разходни центрове и центрове на печалба
Разходният център е звено, чийто мениджър контролира и обяснява разходите, но не се оценява въз основа на генерирането на приходи. Центърът на печалба прави своя мениджър отговорен както за приходите, така и за разходите, а следователно и за произтичащата печалба. Човешки ресурси, ИТ, поддръжка и вътрешна администрация са често срещани примери за разходни центрове, както е описано в разглеждането на счетоводството на отговорността от университета Кувемпу.
Нито една от класификациите не описва колко ценен е даден отдел. Вътрешен екип по поддръжка може да бъде от съществено значение за обслужването на клиентите, без да контролира клиентските цени или обема на продажбите. Наричането на този екип център на печалба не дава на неговия мениджър търговски правомощия.
Започнете с правомощията, а не със статуса на отдела
Счетоводството на отговорността означава оценяване на мениджърите спрямо финансови резултати, върху които те могат да влияят. Неговата йерархия включва също центрове за инвестиции, където мениджърите носят отговорност за активите, както и за оперативните резултати. Ръководството за обучение по счетоводство на отговорността на университета Брок разграничава тези отговорности и съответните им показатели за представяне.
Това разграничение е от значение, когато ръководството делегира отговорността неравномерно. Мениджър на клон може да договаря цени с клиенти и да планира персонала, но да се нуждае от одобрениеОдобрението е формално решение, което позволява на дадена заявка или действие да продължи напред. Една ERP система може да насочва одобренията и да записва кой е взел всяко решение. от централния офис за покупки на оборудване. Оценяването на търговското представяне може да бъде разумно; третирането на разгръщането на капитал като изцяло решение на мениджъра не би било.
Преди да изберете етикет, документирайте действителните правомощия на мениджъра:
- Търговски решения: Може ли мениджърът да влияе върху ценообразуването, избора на клиенти, обема на продажбите или обхвата на услугите?
- Решения за ресурси: Може ли мениджърът да променя числеността на персонала, покупките, производствените методи или избора на доставчици?
- Оперативни ограничения: Кои решения изискват одобрение от друго място и кои разходи пристигат чрез корпоративната политика?
Практическо правило: Не възлагайте отговорност за финансов резултат, без да идентифицирате решенията, чрез които мениджърът може да му повлияе.
Приложете теста за контрол
Попитайте: Може ли този мениджър да влияе съществено както върху приходите, приписвани на звеното, така и върху ресурсите, изразходвани за спечелването им? Ако отговорът е не, оценката като център на печалба се нуждае от уточнение или различен дизайн.
Надеждното приписване също е от значение. Приписването на приходи чрез вътрешна формула не доказва, че мениджърът по поддръжката ги контролира. По същия начин, отчитането на разходи срещу отдел не означава, че неговият мениджър ги е одобрил или е могъл да ги избегне.
Класификацията трябва да описва оперативната подредба, а не да изразява амбиция. Ако лидерите искат по-силно търговско поведение, може да се наложи да променят лимитите за одобрение, правомощията за ценообразуване, собствеността върху клиентите или достъпа до информация, преди да променят етикета за отчитане.
Как счетоводството третира разходите, приходите и трансферите
Даден разход може да възникне в едно звено, да бъде консумиран от друго и да повлияе на търговския резултат на трето звено. Счетоводството трябва да запази тези разграничения. Например, централен екип по закупки може да направи поръчка за материали, използвани от производствена задача, възложена на бизнес подразделение.
Бюджетите на разходните центрове се нуждаят от записи за труд, покупки и режийни разходи, които обясняват харченето. Отчетите на центровете на печалба се нуждаят от приходи и свързаните с тях преки разходи, приписани последователно на отговорното звено. Целта е проследима верига от всяка оперативна дейност до нейния финансов запис.
Записвайте вътрешните доставки, без да ги бъркате с външни продажби
Трансферната цена приписва парична стойност, когато едно независимо работещо звено доставя стоки или услуги на друго. Доставящият център на печалба записва приходи, докато получаващият център записва разход. Последователното правило за оценка поддържа двете страни в съответствие. Документацията на SAP относно вътрешното трансферно ценообразуване обяснява тази счетоводна връзка.
Помислете за сервиз, предоставящ ремонтни дейности на дистрибуторски клон. Сервизът може да запише вътрешни приходи, а клонът – вътрешен разход за услуги. Това осчетоводяване записва обмен между звена, а не допълнителни приходи, спечелени от външен клиент.
За да направите записа одитируем, запазете четири записа: първоначалната покупка, труд, движение на материали или услуга; получаващия отдел, проект, поръчка или бизнес звено; съгласувания метод за оценка; и съответстващите осчетоводявания, включително одобрените корекции. Заедно тези записи позволяват на финансовия отдел да провери дали таксата отразява извършената работа и дали достига до звеното, което я е консумирало.
Свържете оперативните документи с финансовите записи
Финансовият отдел трябва да одобрява политиките за оценка, преди отделите да уреждат таксите. Оперативният отдел потвърждава количествата и завършването; финансовият отдел преглежда изключенията, като липсващи получаващи звена, оспорвана работа или несъответстващи записи. Това поддържа доказателствата за доставка отделно от одобрението на сумата.
SIX FinanceFlow обединява финансови записи, фактуриране и контроли в един работен процес, така че проверяващият може да провери трансферно осчетоводяване спрямо поръчката или записа на услугата, които са го генерирали. Тази връзка прави класификацията проверима в счетоводната пътека, вместо да бъде етикет, приложен само към отдел.
Практическият тест е дали проверяващият може да проследи от всяка трансакция до пълна финансова картина, без да възстановява веригата ръчно. Ако отчетен общ сбор не може да бъде обвързан с подкрепящите го записи, финансовият отдел има слаба основа за разрешаване на спорове относно това кое звено е направило или притежава разхода.
Показатели за отчитане за всеки тип център
По-ниска цифра на разходите се нуждае от проверка на услугата. Потвърдете, че звеното е завършило работата, за която е било финансирано, тъй като марж, спечелен чрез оставяне на съществена работа недовършена, не е подобрение. Полезната карта с показатели съчетава финансови мерки с доказателства за предоставяне на услуги.
За разходните центрове общите мерки включват отклонение от бюджета, единична цена, оползотворяване, производителност, спазване на нивото на обслужване и повторна работа. Ръководството на Mezan за управление на разходни центрове обхваща тези мерки и свързаните с тях изчисления за контрол на разходите.
| Показател | Фокус на разходния център | Фокус на центъра на печалба |
|---|---|---|
| Отклонение от бюджета | Обяснение на контролируемите разходи спрямо плана | Обяснение на отклоненията в оперативните разходи заедно с търговските резултати |
| Единична цена | Разход за съответната дейност или продукция | Разход за продажба, задача, продукт или услуга |
| Оползотворяване | Използван капацитет спрямо наличния капацитет | Използване на капацитета заедно с търговския принос |
| Производителност | Продукция спрямо консумираните ресурси | Продукция и нейната връзка с маржа |
| Спазване на нивото на обслужване и повторна работа | Качество на доставката, навременност и избягване на повторна работа | Резултати от услугите заедно с финансовото представяне |
| Приходи | Подкрепящ контекст, а не основен показател за отговорност | Приходи спрямо търговския план |
| Марж на приноса | Ограничена употреба като самостоятелен показател за отговорност | Приходи, оставащи след дефинирани променливи разходи |
| Оперативна печалба | Подкрепящ контекст, а не основен показател за оценка | Резултат след дефинирани оперативни разходи |
| Марж на печалбата | Подкрепящ контекст, а не основен показател за оценка | Печалба спрямо приходите |
Задайте дефиниции, преди да сравнявате звената. Завършена заявка за услуга, производствена поръчка и случай на поддръжка на служители представляват различни резултати. Финансовият отдел трябва да уточни числителя, знаменателя и границата на разходите за всяка мярка, така че сравненията да отразяват действителните отговорности.
Използвайте последователни формули:
- Процент на отклонение = (действителен разход − планиран разход) / планиран разход × 100. Класифицирайте неблагоприятните резултати по цена, обем на дейността или консумация.
- Единична цена = общ разход на разходния център / съответната продукция. Изберете мярка за продукция, която отразява доставената работа.
- Оползотворяване = действителни часове / налични часове × 100. Дефинирайте кои часове се считат за налични и прилагайте правилото последователно.
Изградете карта с показатели, по която мениджърите могат да действат
Отделете контролируемите разходи от разпределените режийни разходи, както е описано в раздела за разпределение по-долу. Свържете резултатите от разходите с качеството на услугата; благоприятните разходи могат да съвпадат със забавена поддръжка, нерешени заявки или избягвана повторна работа. Изберете мерки, които съответстват на отговорностите на всяко звено, и премахнете бенчмарковете, които описват дейност, която звеното не контролира.
Резултатите на центъра на печалба също зависят от вътрешното ценообразуване. Академичният анализ на центровете на печалба и решенията за капацитет изследва как вътрешните цени могат да повлияят на стимулите за инвестиции и капацитет. Прегледайте отчетените маржове в светлината на тези правила, тъй като класификацията сама по себе си не установява дали мениджърът е контролирал резултата.
Финансовите екипи могат да използват ръководството на Cloudvara за проследяване на KPI на счетоводителите с приложими бенчмаркове, когато избират практики за измерване. Клиентският контекст може да обясни търговските резултати: SIX CustomerFlow свързва клиентските разговори, потенциалните клиенти, възможностите и следващите стъпки с анализи и по-широки бизнес процеси. Свържете тази информация с последователно дефинирани финансови мерки, за да подкрепите вземането на решения, базирано на данни, и използвайте движенията в таблото за управление като отправна точка за разследване.
Реални бизнес звена, сравнени едно до друго
Името на отдела не определя неговото третиране при отчитане. Съответният въпрос е кои решения неговият мениджър може да контролира и за кои резултати звеното може да бъде държано отговорно. Сравненията по-долу показват как правомощията върху натоварването, ценообразуването, персонала и ангажиментите към клиентите променят случая.
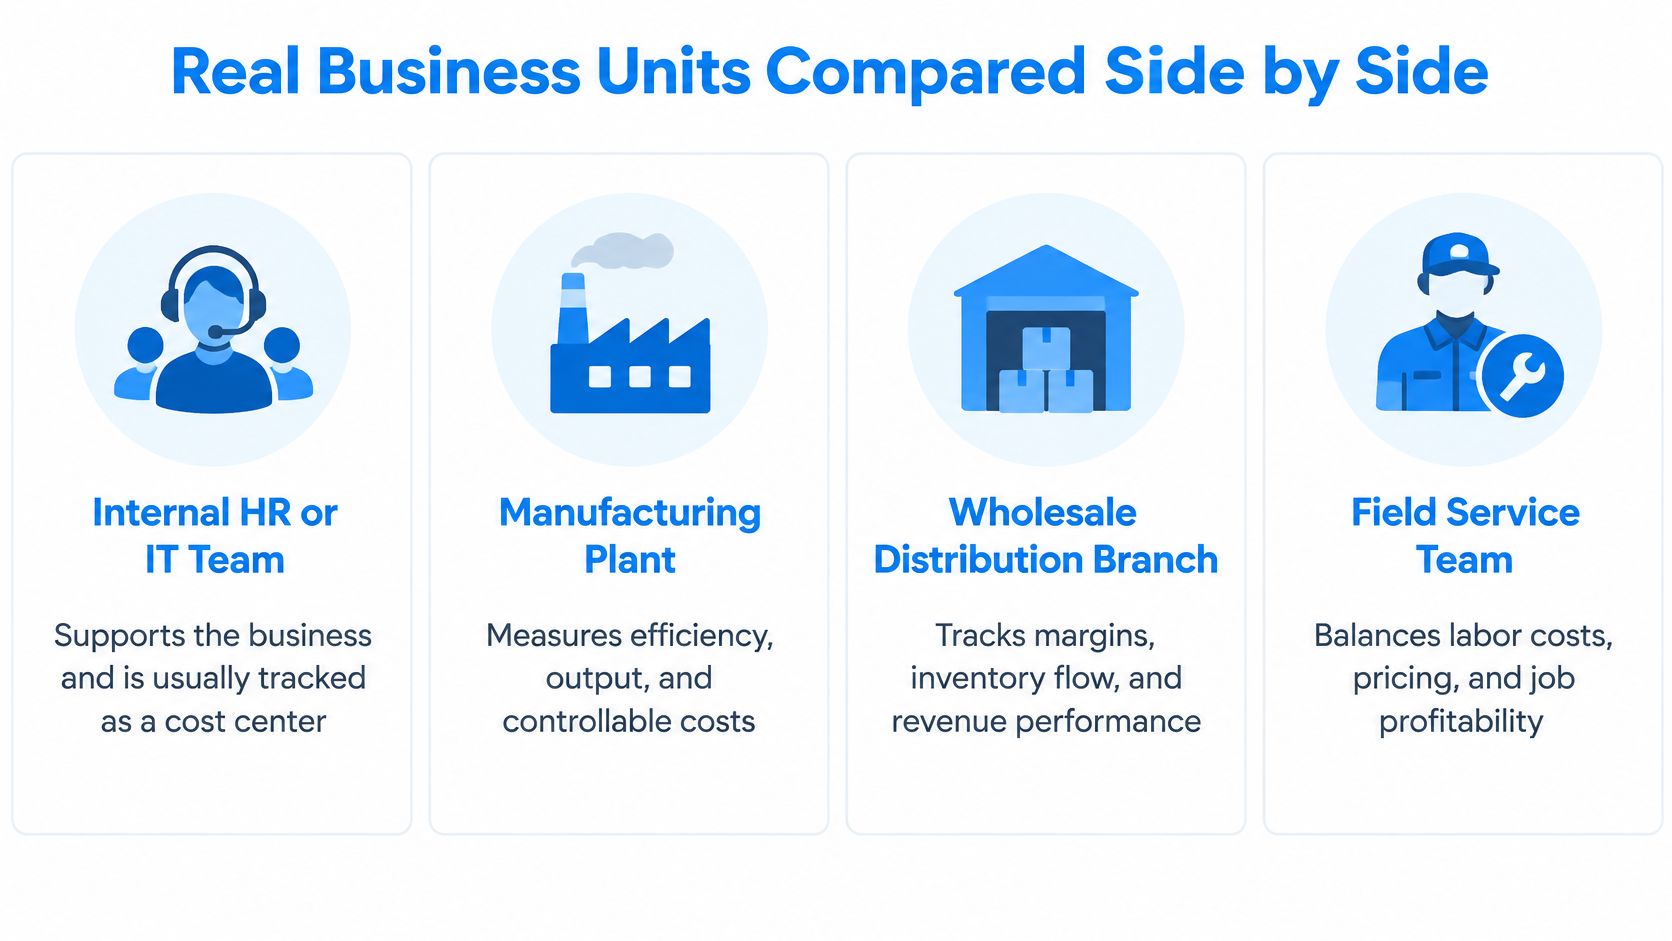
Един вътрешен екип по ЧР или ИТ може да контролира персонала, разходите за доставчици и приоритетите на услугите в рамките на одобрен бюджет. Ако търговските екипи притежават клиентските договори и ценообразуването, мерките за обслужване дават по-защитима представа за представянето на вътрешния екип, отколкото приписването му на приходи от продажби.
Едно производствено предприятие се нуждае от по-внимателен поглед върху правата за вземане на решения. В хипотетична централно управлявана мрежа централата определя продуктовия микс, клиентските цени и разпределението на поръчките, докато мениджърът на предприятието основно контролира изпълнението. Мениджър на предприятие със значителни правомощия върху снабдяването, производството и търговския избор представлява различен случай за класификация.
За клон за дистрибуция на едро отчитането като център на печалба може да е подходящо, когато мениджърът на клона влияе върху ценообразуването за клиентите, местното търсене, покупките и персонала. Когато централата контролира тези решения, отчитането на по-тесния принос на клона съответства по-добре на отговорността.
Един екип за обслужване на място трябва да бъде оценяван според това кой приема работата, определя тарифите, планира техниците и одобрява изключенията. Фактурирането под името на екипа показва къде е записана таксата, а не кой определя цената, така че отговорността все още зависи от това кой приема работата и определя тарифите.
Следвайте работата, а не етикета
Да приемем, че вътрешен екип за обслужване започне да приема работа от външни клиенти. Ръководството трябва да прецени дали тези задачи оправдават времето на техниците, частите и пътуванията, които консумират.
Преди да промените модела на отчитане, свържете всяка задача с нейното споразумение с клиента, записите за труд, издадените части, пътните разходи и фактурата. Записвайте кой одобрява отстъпките, повторните посещения и работата извън първоначалния обхват. Отделете вътрешните задължения за поддръжка от външните задачи, така че конкуриращите се изисквания към капацитета да останат видими.
По-ясният резултат от услугата подкрепя по-добри решения. Сравнете резултатите при едни и същи счетоводни правила, преди да припишете промяна на новия модел.
Надеждните записи на задачите позволяват на лидерите да изследват ценообразуването, наличността на техниците, консумацията на части и кои задачи са търговски устойчиви. Те могат също така да покажат къде е била приета работа при условия, които мениджърът на услугата не е могъл да промени. Класификацията става одитируема, когато ERPERP системата свързва основните процеси на компанията — като продажби, финанси, инвентар, производство и обслужване — на едно място, така че екипите да могат да работят със споделена информация. таговете пренасят дейността на ниво задача в таблата за управление, свързвайки отчетените резултати с решенията, които мениджърите контролират.
За работа, организирана около клиентски резултати, свързването на идеите за проекти с печеливша доставка изисква същата дисциплина на записите. Поддържайте свързани решенията за обхвата, одобренията на ресурсите, доказателствата за завършване и фактурирането.
Оценете прехода при последователни счетоводни правила. Прегледайте търсенето, ценообразуването, персонала, качеството на обслужване и разходите за преход, преди да припишете каквато и да е промяна в резултатите на новия модел.
Разпределяне на споделени разходи без изкривяване на решенията
Разпределението на споделените разходи може да превърне една добра класификация в несправедлива карта с показатели. Наемът, централните ИТ лицензи и заплатите на ръководството принадлежат към анализа на рентабилността на цялата компания, но местният мениджър може да има малък контрол върху тях. Финансовият отдел трябва първо да дефинира какво трябва да показва дадено разпределение, след което да избере изчисление, което подкрепя това решение.
Проучване на Deloitte–IMA сред повече от 440 финансови професионалисти установи, че 74% от организациите разпределят корпоративните разходи към бизнес звена, продукти или услуги. Процентът от приходите е най-честата база, с 35%, последван от процента от цената на продукта с 26% и броя на служителите с 10%. Популярността не е доказателство за приложимост. Проверете дали всяка база проследява ресурса, консумиран от пула от разходи.
Изберете фактор, който обяснява консумацията
Таксата, базирана на приходите, е удобна, но приходите може да не обясняват използвания споделен ресурс. Ако продажбите растат, докато ресурсът остава непроменен, таксата може да се увеличи, без да отразява допълнителна консумация. Тогава разпределението замъглява представянето, вместо да го изяснява.
- Първо директно приписване: Присвоявайте идентифицируемите разходи към поръчката, проекта, продукта или дейността по обслужване, която ги е причинила.
- След това причинно-следствени фактори: Използвайте заетото пространство за разходи за помещения или поддържаните потребители за съответните ИТ разходи, когато тези мерки съответстват на разхода.
- Корпоративни разходи отделно: Поддържайте разходите без защитим оперативен фактор видими на корпоративно ниво, когато произволното разпределение би замъглило икономиката.
Оставянето на разход неразпределен за едно решение все пак изисква напълно натоварен изглед, който показва дали предприятието печели достатъчно, за да покрие споделените функции.
Управлявайте правилото и неговите изключения
Проучването идентифицира наличността или навременността на данните при 21% и точната, надеждна информация за разходите при 20% като водещи пречки. Първо подобрете доказателствата зад разпределенията, защото по-добра формула не може да коригира слаби данни за разходите.
Предпазна мярка при разпределението: Показвайте контролируемия резултат на звеното, таксата за споделени разходи и напълно натоварения резултат като отделни слоеве на отчитане.
Финансовият отдел трябва да притежава политиката за разпределение, докато оперативните мениджъри потвърждават дали предложените фактори отразяват действителното използване на ресурсите. Документирайте пула от разходи, получаващите звена, базата за изчисление, одобрението и третирането на изключенията. Тези записи позволяват на проверяващите да проследят таксата до нейната обосновка и да видят къде е била приложена преценка.
Когато дадено правило се промени, отчитайте неговия ефект отделно от оперативните резултати. Преразпределена корпоративна такса може да понижи отчетения резултат на звеното, дори когато неговата основна икономика не се е променила. Одитируемите правила за разпределение правят това разграничение видимо и дават на лидерите по-стабилна основа за тълкуване на резултатите.
Настройване на ERP тагове и табла за управление
Системата за планиране на ресурсите на предприятиетоERP системата свързва основните процеси на компанията — като продажби, финанси, инвентар, производство и обслужване — на едно място, така че екипите да могат да работят със споделена информация., или ERP, свързва оперативните записи с финансовите отчети. Нейната конфигурация трябва да прави отговорността видима в данните за трансакциите, така че отчетените резултати да могат да бъдат проследени до решения и подкрепящи записи. Започнете от модела на отговорност, след което го преведете в идентификатори, правила за собственост и отчети.
Изградете пътя на трансакцията
Дефинирайте обектите за отчитане. Присвоявайте ясни идентификатори и именувани собственици на разходни центрове, центрове на печалба, проекти и поръчки. Документирайте кои обекти могат да бъдат комбинирани и кои задачи се нуждаят от преглед.
Задайте присвоявания по подразбиране за предвидима отговорност. За изключения изисквайте от потребителите да идентифицират дейността, получаваща ползата, и да предоставят обяснение, което одобряващият може да провери. Тествайте настройките по подразбиране спрямо споделени служители, покупки между отдели и преназначена работа.
Следвайте оперативния жизнен цикъл. Проследете как клиентската поръчка се свързва с покупките или производството, движенията на наличностите, доставката, фактурирането и финансите. За сервизна работа включете времето на техниците, частите, пътуването, одобрението на завършването и фактурирането.
Преглеждайте предаванията и корекциите. Възлагайте отговорност за разрешаване на липсващи тагове и одобряване на преназначавания, като същевременно запазвате оригиналния запис и историята на корекциите. По време на миграция съгласувайте началните салда и висящите трансакции с новата структура.
Третирайте ги като изисквания за конфигурация и тествайте представителни трансакции, преди да разчитате на получените отчети. Тагът е полезен само когато следва работата и поддържа проверим резултат.
Проектирайте изгледите около решенията на потребителя
Мениджърите на разходни центрове се нуждаят от видимост върху изключенията в разходите, натоварването, капацитета и резултатите от услугите. Търговските мениджъри се нуждаят от своя дефиниран принос или оперативен резултат, като вътрешните такси се различават от външната дейност. И двете групи трябва да могат да правят детайлен преглед до подкрепящите записи.
SIX ERP е една от опциите за свързване на оперативни данни, табла за управление, базирани на роли, и детайлно отчитане в бизнес потоците. Настройте изгледите така, че да отразяват одобрените отговорности и решенията, върху които всеки мениджър може да влияе. Споделено табло за управление все още може да показва резултатите на предприятието, но неговите компоненти трябва да правят контролируемото представяне и присвоените такси идентифицируеми.
- Оперативна собственост: Показвайте дейности и решения в рамките на влиянието на мениджъра.
- Икономика на предприятието: Запазете по-широкия изглед на рентабилността, включително споделените разходи.
- Правно приписване: Поддържайте записи на ниво субект и подкрепяща документация, където се изисква.
Насоките на ОИСР относно приписването на печалба използват принципа на независимите пазарни отношения и вземат предвид извършените функции, използваните активи и поетите рискове. Това е различна аналитична леща от вътрешната управленска карта с показатели, така че двата изгледа трябва да останат различими при отчитането.
Компанията остава отговорна за определянето на приложимите законови задължения. Софтуерът поддържа записи и контроли, докато данъчното третиране все още изисква преглед от квалифициран съветник във всяка юрисдикция.
Избор на правилната класификация за Вашия бизнес
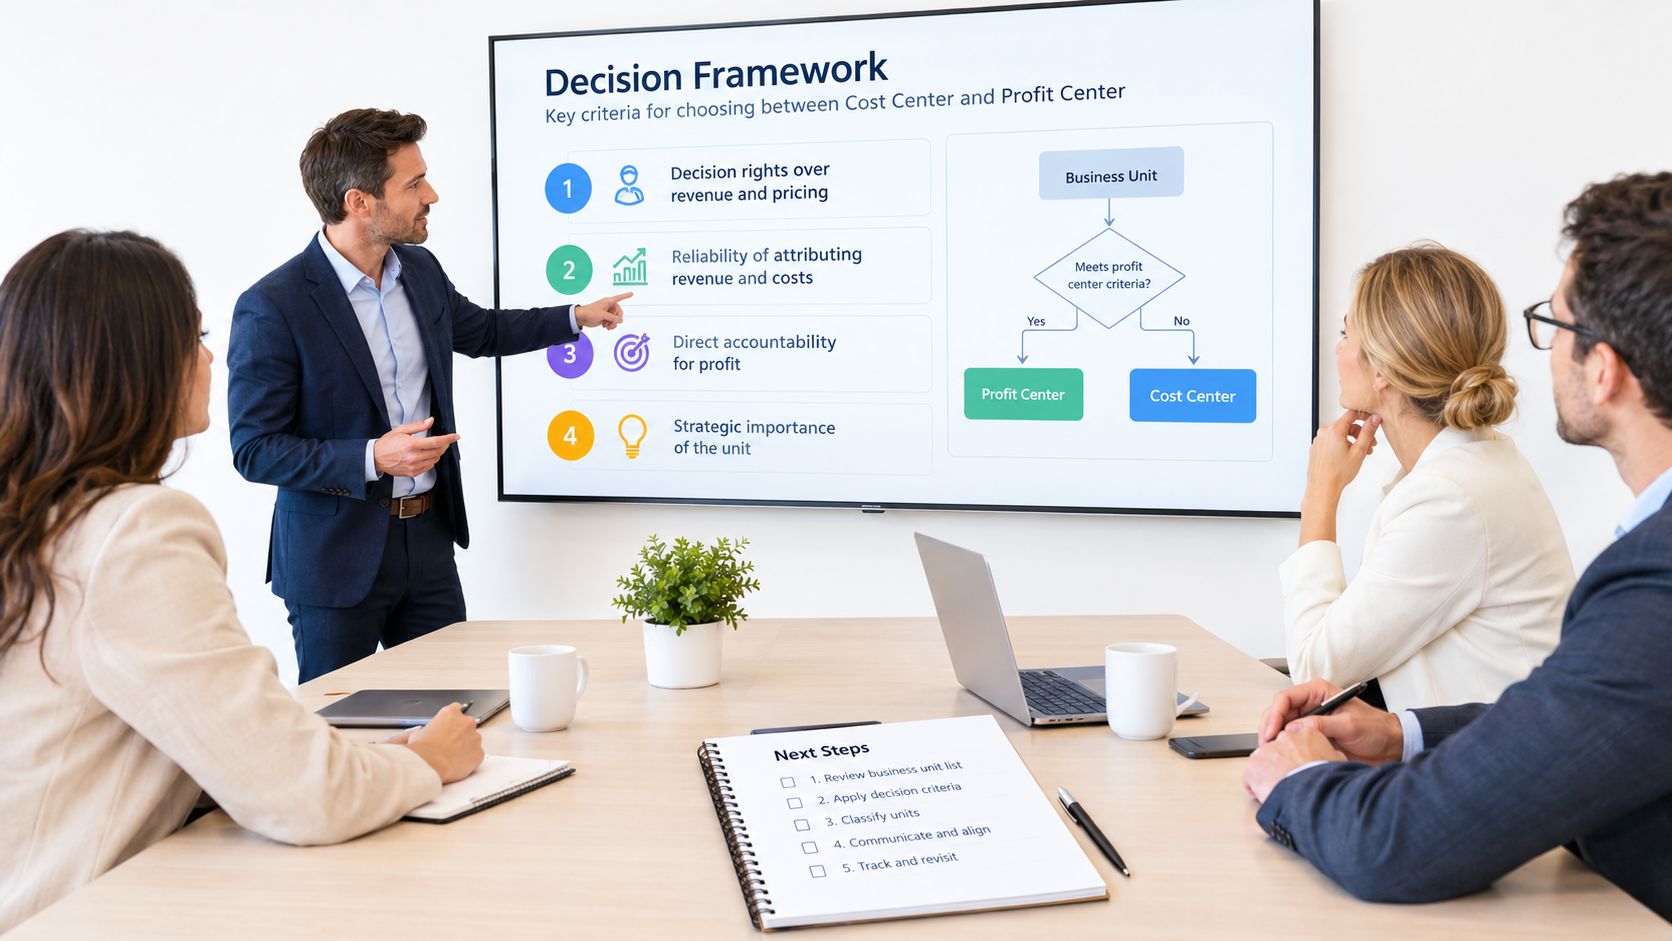
Даден отдел може да показва печалба и пак да бъде лош кандидат за отговорност като център на печалба. Класификацията трябва да издържи, когато ръководството проследява резултатите до контролирани от мениджъра решения, основни трансакции и последователни правила за разпределение. Използвайте решението за разходен център срещу център на печалба, за да установите оперативно споразумение между ръководството, финансовия отдел и мениджъра на звеното. То трябва да посочва кои решения притежава мениджърът, кои остават в централата и как финансовият отдел ще отчита техните ефекти.
Тествайте предложената класификация
Първо приложете теста за контрол от раздела с дефинициите, след което проверете дали решенията за приходите и ценообразуването се вземат от мениджъра. Документирайте лимитите за одобрение и изключенията, така че картата с показатели да отразява действителните правомощия, а не изявление за отговорност, което прикрива решения, запазени другаде.
След това тествайте дали финансовият отдел може да подкрепи предложения изглед:
- Надеждност на приписването: Може ли финансовият отдел да проследи резултата до идентифицируема работа с клиенти и използване на ресурси?
- Навременност на данните: Ще виждат ли мениджърите полезна информация, докато все още могат да реагират, а не след като периодът се е превърнал в упражнение по съгласуване?
- Риск за качеството на услугата: Може ли целта да насърчи мениджърите да отлагат необходимата работа, да отхвърлят ценна вътрешна подкрепа или да съкращават ресурси, които защитават клиентските резултати?
Дадено звено може да бъде готово за KPIKPI (ключов показател за ефективност) измерва напредъка към бизнес цел. ERP система може да изчислява KPI от бизнес записи и да показва промени в ефективността във времето. за разходен център, преди да е готово за отговорност като център на печалба, и тази последователност е стабилен междинен дизайн, докато ръководството изяснява правомощията. ERP таговете и таблата за управление правят разграничението одитируемо, когато свързват отчетените резултати с трансакциите, собствеността и правилата за споделени разходи. Етикетът сам по себе си не променя нито един от тези контроли.
Пилотирайте отчитането, преди да промените стимулите
Изберете звено с идентифицируема дейност и ангажиран оперативен собственик. Прегледайте съществуващите му тагове, проследете представителни трансакции и накарайте финансовия отдел да подготви предложената карта с показатели заедно с текущия отчет. Разрешете разликите, преди да използвате новия изглед за решения за възнаграждение или бюджет.
За работа, базирана на проекти, SIX ProjectFlow поддържа планиране на проекти, задачи и проследяване на разходите. Неговите записи могат да помогнат за дефинирането на това какво трябва да обхване един пилотен проект, вместо да групират всички разходи на отдела в един недиференциран общ сбор.
Задайте тестовете на пилотния проект предварително: резултатите трябва да бъдат обясними, изключенията да се третират последователно, а мениджърите да могат да реагират на мерките, които получават. Ако констатациите сочат към решения извън техните правомощия, преразгледайте отговорността за отчитане или дизайна на отчетността, преди да обвържете резултатите със стимулите.
Класифицирайте всяко звено според контролите, които мениджърът може да провери, и доказателствата, които финансовият отдел може да проследи. Това дава на ръководството надеждна основа за разграничаване на оперативните резултати, възстановяването на споделените разходи и вътрешните счетоводни ефекти, без да принуждава всеки екип да влиза в една и съща категория.
SIX ERP свързва оперативните работни процеси с финансовото отчитане, споделените записи и таблата за управление, базирани на роли. Посетете SIX ERP, за да обсъдите пилотен проект, който проследява приходите, разходите и вътрешните такси на избрано звено, преди да промените неговите отговорности за отчитане.